Od wiosny zdolność kredytowa jest pod presją, a wrzesień przyniósł wyraźniejszą korektę. Jeśli planujesz kredyt hipoteczny, czekasz na decyzję banku albo zastanawiasz się nad refinansowaniem, warto wiedzieć, skąd ta zmiana się wzięła i co realnie z niej wynika. Nie jest to powód do paniki, ale dobry moment, żeby dokładniej przeliczyć swoje możliwości.
Co się wydarzyło?
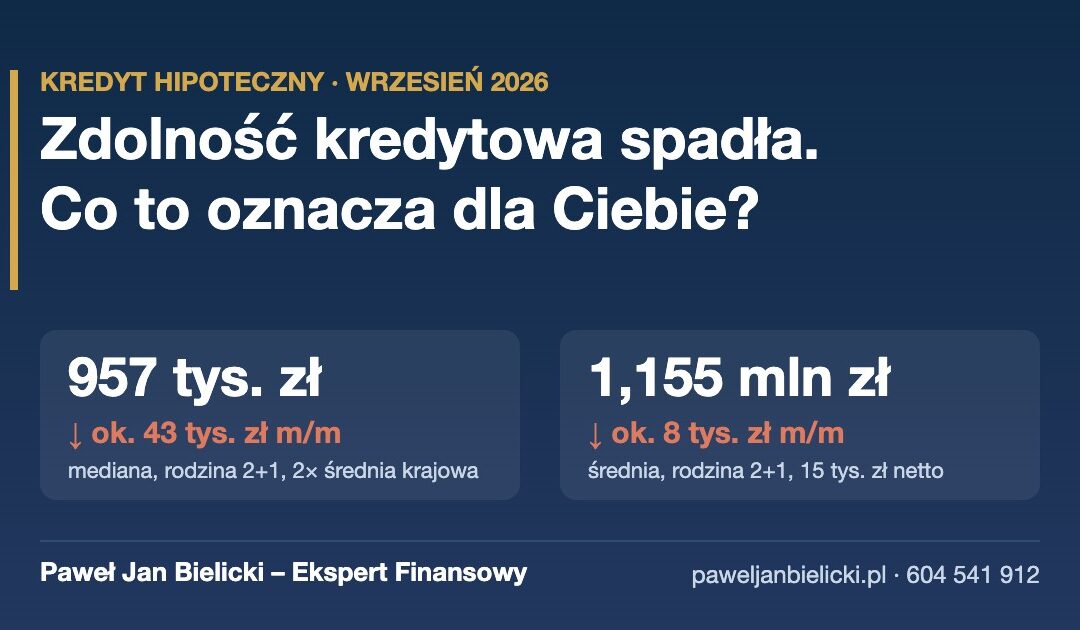
Według analizy Bartosza Turka, analityka rynku nieruchomości, opisanej przez Spider’s Web, mediana zdolności kredytowej trzyosobowej rodziny z dochodem na poziomie dwóch średnich krajowych wynosi we wrześniu 957 tys. zł. To o prawie 43 tys. zł mniej niż miesiąc wcześniej, choć wciąż o 3,2% więcej niż przed rokiem. Dla porównania: pod koniec sierpnia ta sama mediana przekraczała milion złotych.
Mniejszy, ale podobny w kierunku spadek pokazuje wrześniowe zestawienie Bankier.pl, przygotowane na podstawie danych od banków z 7–11 września 2026 r. Dotyczy ono rodziny „dwa plus jeden” z dochodem 15 tys. zł netto i kredytu z okresowo stałym oprocentowaniem. Średnia zdolność wyniosła tam 1,155 mln zł, o około 8 tys. zł mniej niż w sierpniu, i obniża się kolejny miesiąc z rzędu. Pięć banków wyraźnie zmniejszyło proponowane kwoty, w niektórych przypadkach nawet o około 70 tys. zł. Tylko trzy je zwiększyły, i to w znacznie mniejszej skali, do około 20 tys. zł.
Skąd różnica w skali spadku? Obie analizy liczą co innego. Pierwsza podaje medianę, czyli wartość środkową, dla rodziny o innym dochodzie. Druga podaje średnią dla innego zestawu banków. Wspólny wniosek jest jednak taki sam: część banków jest dziś ostrożniejsza niż latem.
Jednocześnie chętnych na kredyt nie brakuje. Według BIK w sierpniu wartość zapytań o kredyty mieszkaniowe była o 9,3% wyższa niż rok wcześniej, choć liczba wnioskujących spadła w porównaniu z bardzo mocnym lipcem.
Dlaczego zdolność spadła?
Najważniejszy mechanizm jest dość prosty. Większość nowych kredytów hipotecznych udziela się dziś z oprocentowaniem okresowo stałym, najczęściej na 5 lat. Cena takiego kredytu zależy od rynkowych stawek długoterminowych, a te w ostatnich tygodniach wzrosły. Według zestawienia Bankier.pl, opisanego przez Gazeta.pl, we wrześniu żaden bank w badanym przykładzie nie zaproponował oprocentowania poniżej 6%, a średnia z ofert wzrosła o 0,22 punktu procentowego w porównaniu z sierpniem. Bankier.pl zwraca uwagę, że w górę poszły przede wszystkim stawki okresowo stałe.
Wyższe oprocentowanie oznacza wyższą ratę. Bank sprawdza, jaką część dochodu pochłonie rata. Dodatkowo, zgodnie z Rekomendacją S Komisji Nadzoru Finansowego, bada zdolność przy oprocentowaniu podwyższonym o bufor ostrożnościowy. Przy wyższej racie ten sam dochód wystarcza więc na niższą kwotę kredytu. Orientacyjnie możesz to sprawdzić w moim kalkulatorze zdolności kredytowej.
W tle są obawy o inflację. Według GUS inflacja wzrosła z 2,5% w czerwcu do 3,4% w sierpniu, głównie za sprawą droższych paliw, co wiąże się z napiętą sytuacją na Bliskim Wschodzie. Rada Polityki Pieniężnej na wrześniowym posiedzeniu pozostawiła stopy bez zmian, a stopa referencyjna nadal wynosi 3,75%. Prezes NBP Adam Glapiński powiedział, że jego zdaniem stopy mogą pozostać stabilne do końca roku, a nawet do połowy przyszłego. Zaznaczył jednak, że jeśli coś miałoby się zmienić, to „raczej rysuje się lekka podwyżka, a nie obniżka”. Część uczestników rynku już bierze taki scenariusz pod uwagę, co widać w wycenach instrumentów finansowych opartych na przyszłych stopach procentowych.
Wynagrodzenia wciąż rosną: według GUS w sierpniu przeciętna płaca w sektorze przedsiębiorstw była o 5,6% wyższa niż rok wcześniej. To częściowo łagodzi spadek zdolności, ale go nie równoważy.
Co to oznacza w praktyce?
Jeśli dopiero planujesz kredyt
Warto przeliczyć swoją zdolność na aktualnych parametrach, a nie na podstawie symulacji sprzed kilku miesięcy. Wynik może być niższy, niż zakładasz, zwłaszcza jeśli Twój budżet był już „na styk”. Dobrze też pamiętać, że banki bardzo się między sobą różnią. W zestawieniu Bankier.pl różnica między najostrożniejszym a najbardziej liberalnym bankiem przekraczała 340 tys. zł przy tych samych danych klienta. Spadek średniej czy mediany nie przesądza więc o tym, ile możesz otrzymać w konkretnym banku.
Jeśli złożyłeś już wniosek i czekasz na decyzję
Bank ocenia zdolność według swojej aktualnej polityki. Jeśli między złożeniem wniosku a decyzją zmieniło się oprocentowanie lub zasady liczenia, kwota w decyzji może się różnić od wstępnej symulacji. Warto dopytać w banku, na jakim oprocentowaniu opiera się wyliczenie i do kiedy obowiązują warunki podane w ofercie. Jeśli kwota okaże się niższa, zwykle warto spokojnie przeanalizować możliwości, na przykład zmianę okresu kredytowania lub wysokości wkładu własnego albo wniosek w innym banku.
Jeśli rozważasz refinansowanie
Przy przeniesieniu kredytu do innego banku zdolność jest zazwyczaj badana od nowa. Niższa zdolność w rynkowych symulacjach nie musi oznaczać, że refinansowanie przestało mieć sens. Dla wielu osób ważniejsza jest różnica w marży i całkowitym koszcie kredytu niż maksymalna dostępna kwota. Warto jednak policzyć to na bieżących ofertach. Więcej o tym, kiedy refinansowanie może się opłacać, pisałem w artykule Refinansowanie kredytu hipotecznego – kiedy warto?
Co może pomóc w poprawie zdolności kredytowej?
Nie ma jednego sposobu, który zadziała u każdego, ale kilka kroków często ma znaczenie:
- Zamknięcie nieużywanych kart kredytowych i limitów w koncie. Mogą obniżać zdolność nawet wtedy, gdy z nich nie korzystasz, bo banki zwykle traktują część przyznanego limitu jak miesięczne obciążenie.
- Spłata drobnych kredytów konsumpcyjnych lub rat za sprzęt przed złożeniem wniosku.
- Dołączenie współkredytobiorcy albo wydłużenie okresu kredytowania. Trzeba jednak pamiętać, że dłuższy okres oznacza wyższy całkowity koszt odsetek.
- Porównanie wariantów oprocentowania. Według Bankier.pl we wrześniu najtańszy kredyt ze zmienną stopą był oprocentowany o około 0,7 punktu procentowego niżej niż najtańszy kredyt ze stałą stopą. Przy zmiennym oprocentowaniu rata może się jednak zmieniać razem ze stopami procentowymi, dlatego taki wybór wymaga zapasu w domowym budżecie.
Każdy z tych kroków ma swoje konsekwencje, więc dobrze jest przeliczyć je przed złożeniem wniosku, a nie dopiero po otrzymaniu decyzji.
Podsumowanie
Wrześniowy spadek zdolności kredytowej wynika głównie z droższych kredytów z okresowo stałą stopą i z ostrożniejszego podejścia części banków w obliczu obaw o inflację. Zdolność jest nadal wyższa niż przed rokiem, a różnice między bankami pozostają bardzo duże. Dla osób planujących kredyt najważniejsze jest dziś rzetelne przeliczenie własnej sytuacji na aktualnych parametrach i porównanie kilku banków, zamiast opierania się na jednej liczbie z nagłówka.
Od 2007 roku pomagam klientom z Konina, Turku, Koła i Słupcy przejść przez cały proces kredytowy: od sprawdzenia zdolności, przez porównanie ofert, aż po uruchomienie środków. Jeśli chcesz sprawdzić, jak wrześniowe zmiany wpływają na Twoją sytuację, umów bezpłatną konsultację. Zadzwoń pod numer 604 541 912 albo napisz przez formularz kontaktowy.
Stan na 27 września 2026 r. Informacje mają charakter edukacyjny i nie stanowią porady finansowej ani rekomendacji.
Źródła
- Bizblog Spider’s Web: Zdolność kredytowa mocno w dół. Banki przykręcają kurek
- Bezprawnik: Dwie średnie krajowe wystarczą, żeby pożyczyć milion złotych. Ale pod kilkoma warunkami
- Bankier.pl: Zdolność kredytowa w kredycie hipotecznym – wrzesień 2026
- Bankier.pl: Zmienne kontra stałe – różnica w hipotekach z nowym rekordem
- Gazeta.pl: Hipoteki w Polsce znowu drożeją. Analitycy nie mają dobrych wieści dla pożyczających
- BIK: Sierpniowy odczyt BIK Indeksu Popytu na Kredyty Mieszkaniowe
- Komisja Nadzoru Finansowego: Rekomendacja S (nowelizacja, czerwiec 2023)
- GUS: Szybki szacunek wskaźnika cen towarów i usług konsumpcyjnych w sierpniu 2026 r.
- GUS: Wskaźniki cen towarów i usług konsumpcyjnych w sierpniu 2026 r.
- GUS: Wskaźniki cen towarów i usług konsumpcyjnych w czerwcu 2026 r.
- MojeBankowanie.pl (komunikat NBP): Komunikat z posiedzenia RPP w dniach 8–9 września 2026 r.
- Puls Biznesu: RPP nie zaskoczyła. Jest decyzja w sprawie stóp procentowych
- rp.pl: Stopy procentowe NBP bez zmian. Adam Glapiński o inflacji i przyszłych decyzjach RPP
- GUS: Przeciętne zatrudnienie i wynagrodzenie w sektorze przedsiębiorstw w sierpniu 2026 r.
- Puls Biznesu: GUS podał dane o wynagrodzeniach i zatrudnieniu. Płace wzrosły mniej niż zakładano