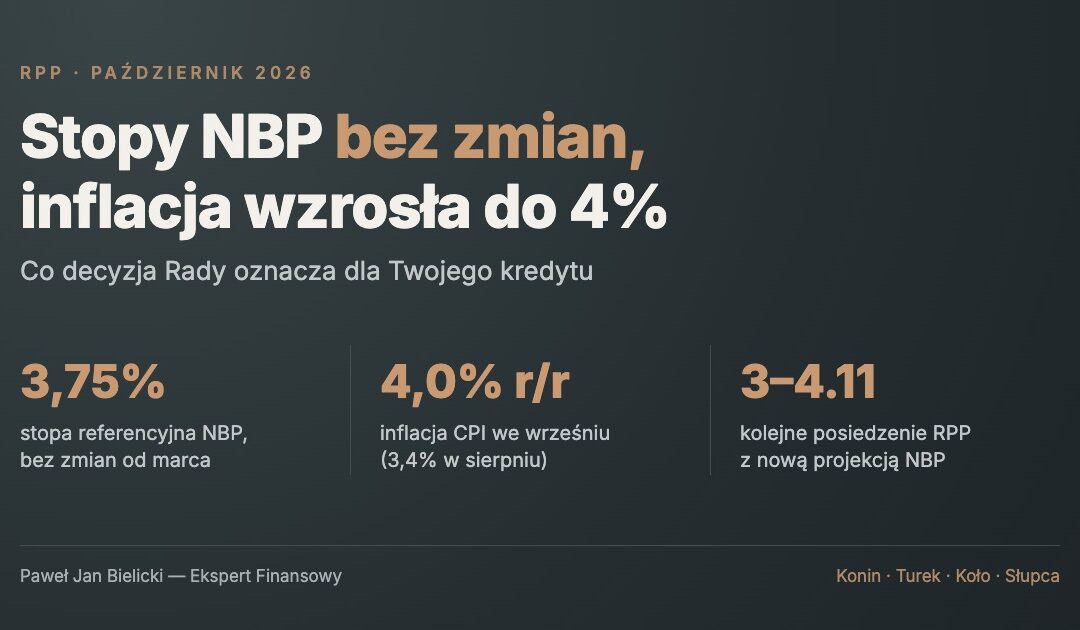
We wrześniu inflacja w Polsce wzrosła do 4%, czyli powyżej górnej granicy pasma celu NBP. Mimo to Rada Polityki Pieniężnej na posiedzeniu 6–7 października 2026 r. pozostawiła stopy procentowe bez zmian. Stopa referencyjna nadal wynosi 3,75%.
Dla kogoś, kto planuje kredyt hipoteczny albo już spłaca kredyt, to ważna, ale nie dramatyczna wiadomość. Raty od razu nie rosną, bo Rada nic nie podniosła. Zmienia się jednak klimat wokół kolejnych decyzji — w tym listopadowego posiedzenia z nową projekcją NBP. Poniżej spokojnie wyjaśniam, co się wydarzyło, dlaczego i na co warto spojrzeć w praktyce.
Co się stało
W dniach 6–7 października 2026 r. Rada Polityki Pieniężnej utrzymała wszystkie stopy NBP na dotychczasowym poziomie:
| Stopa NBP | Poziom (październik 2026) |
|---|---|
| Referencyjna | 3,75% |
| Lombardowa | 4,25% |
| Depozytowa | 3,25% |
| Redyskontowa weksli | 3,80% |
| Dyskontowa weksli | 3,85% |
Decyzja była zgodna z oczekiwaniami rynku. Ostatnia obniżka stóp w tym roku miała miejsce na początku marca 2026 r. — o 0,25 punktu procentowego.
Tło decyzji to przede wszystkim inflacja. Według szybkiego szacunku GUS ceny towarów i usług konsumpcyjnych we wrześniu 2026 r. wzrosły o 4,0% rok do roku i o 0,7% miesiąc do miesiąca. W sierpniu wskaźnik CPI wynosił 3,4% r/r. To pierwszy odczyt powyżej górnej granicy dopuszczalnych wahań wokół celu NBP (cel to 2,5% z pasmem ±1 pkt proc., czyli do 3,5%) od wielu miesięcy — prezes NBP wskazał, że przez poprzednie 14 miesięcy inflacja była zgodna z celem.
Głównym czynnikiem wzrostu były paliwa: według danych cząstkowych z flash GUS ceny paliw i smarów do prywatnych środków transportu wzrosły o 36,1% r/r i 9,2% m/m. Żywność i napoje bezalkoholowe były o 0,5% tańsze niż rok wcześniej. W komunikacie po posiedzeniu Rada oceniła też, że inflacja po wyłączeniu cen żywności i energii (tzw. bazowa) we wrześniu nieco się obniżyła.
8 października prezes NBP Adam Glapiński na konferencji prasowej potwierdził, że wrześniowy odczyt CPI „niestety przekroczył cel NBP”, ale dodał, że wzrost wynikał głównie z czynnika zewnętrznego — drogich paliw i surowców energetycznych, powiązanych m.in. z przedłużającym się konfliktem na Bliskim Wschodzie. Zapytany o możliwą podwyżkę już w listopadzie, odpowiedział — cytując za PAP — „tak, chociaż tego nie przewiduję”. Podkreślił, że nie przesądza decyzji i że kluczowe będzie zapoznanie się z listopadową projekcją NBP.
Równolegle od 3 października do 31 grudnia 2026 r. obowiązuje kolejna odsłona rządowego programu „Ceny Paliw Niżej” (CPN): obniżony VAT na paliwa (z 23% do 8%), obniżona akcyza oraz maksymalne ceny detaliczne ogłaszane przez Ministra Energii. Prezes NBP wskazywał, że w październiku inflacja może wrócić do poziomu zgodnego z celem, ale niepewność pozostaje wysoka — m.in. dlatego, że nie wiadomo, czy pakiet CPN zostanie przedłużony po Nowym Roku.
Pełne dane GUS o strukturze inflacji za wrzesień mają zostać opublikowane 14 października 2026 r. Kolejne, decyzyjne posiedzenie RPP zaplanowano na 3–4 listopada 2026 r.
Dlaczego
Rada nie podniosła stóp mimo CPI na poziomie 4%, bo — według komunikatu i konferencji — wzrost wynikał głównie z paliw, a nie z szerokiego rozlewania się inflacji na całą gospodarkę. Jednocześnie Rada widziała sygnały łagodzące: szacunkowo nieco niższą inflację bazową oraz słabszą dynamikę wynagrodzeń i spadek zatrudnienia (wskazane w komunikacie po posiedzeniu).
To nie oznacza, że temat jest zamknięty. Prezes NBP mówił wprost o ryzykach w średnim okresie i zapewniał, że „Rada jest gotowa do działania”, gdyby inflacja zaczęła się utrwalać i przenosić na kolejne sektory. Wśród czynników niepewności wymieniane są m.in. ceny energii, polityka fiskalna, dynamika płac, sytuacja geopolityczna oraz — nowy element w komunikacie — decyzje regulacyjne w zakresie cen energii (w tym taryfy i działania osłonowe takie jak CPN).
Dla rynku kredytowego ważne jest też to, czego RPP formalnie nie zmienia z dnia na dzień: oczekiwania co do przyszłych stóp. Gdy inwestorzy i banki zaczynają wyceniać większe ryzyko podwyżek, w ofertach hipotek — zwłaszcza z okresowo stałą stopą — stawki potrafią rosnąć jeszcze przed jakąkolwiek decyzją Rady. We wrześniu 2026 r. średnie oprocentowanie nowych kredytów z okresowo stałą stopą w zestawieniach Bankier.pl wyniosło ok. 6,2%, czyli podobnie jak rok wcześniej, po wcześniejszych wzrostach w III kwartale.
Co to oznacza dla Twojego kredytu
- Twoja obecna rata ze zmienną stopą nie skacze automatycznie po samej decyzji RPP. Skoro stopy NBP stoją w miejscu, nie ma tu bezpośredniej, natychmiastowej podwyżki wynikającej z komunikatu Rady. Rata przy zmiennym oprocentowaniu zależy od wskaźnika z Twojej umowy (np. WIBOR albo — w nowych umowach części banków — POLSTR) oraz marży. Te wskaźniki reagują na rynek, a nie wyłącznie na jedną decyzję.
- Kredyt dopiero planowany — oferta banku już dziś „patrzy w przyszłość”. Przy okresowo stałej stopie bank wycenia ryzyko na kilka lat do przodu. Dlatego cenniki stałej stopy bywają wyższe nawet wtedy, gdy RPP jeszcze nic nie podnosi. Porównuj aktualne oferty, a nie te sprzed miesiąca.
- Listopad będzie ważniejszy niż październik z punktu widzenia narracji o stopach. Na posiedzeniu 3–4 listopada Rada dostanie nową projekcję inflacji. To nie gwarantuje podwyżki — prezes NBP mówił, że na razie się na nią nie zanosi — ale to naturalny moment, w którym rynek i media będą mocniej dyskutować o kolejnym ruchu.
- Program CPN może obniżyć odczyt inflacji w październiku, ale to rozwiązanie czasowe. Niższe paliwa pomagają wskaźnikowi CPI, ale nie usuwają pytania o to, co będzie po 31 grudnia 2026 r., jeśli pakiet nie zostanie przedłużony. Dla kredytobiorcy to argument za spokojnym planowaniem z zapasem w budżecie, a nie za paniką ani za „czekaniem w nieskończoność”.
- Zdolność kredytowa i rata to dwie różne sprawy. Nawet przy niezmienionych stopach NBP bank może ostrożniej liczyć maksymalną kwotę kredytu, jeśli w swoich modelach zakłada wyższe koszty finansowania albo wyższe koszty życia. Pisałem o tym w tekście o tym, że zdolność kredytowa we wrześniu spadła. Sensowniejsze jest dobranie raty, którą uniesiesz z zapasem, niż branie „na styk” najwyższej możliwej kwoty.
W praktyce
Planujesz kredyt
- Nie odkładaj decyzji wyłącznie dlatego, że RPP „nic nie zrobiła”, ani nie przyspieszaj tylko dlatego, że media piszą o możliwej podwyżce. Najpierw policz ratę i zdolność w kilku bankach na aktualnych warunkach.
- Porównaj wariant ze zmienną i z okresowo stałą stopą na tych samych założeniach (kwota, okres, wkład). Stała stopa daje przewidywalność na umówiony okres (często ok. 5 lat), zwykle przy innym starcie oprocentowania. Zmienna może dziś wyglądać atrakcyjniej „na papierze”, ale rata może się zmieniać.
- Zostaw w budżecie zapas na wyższą ratę i na koszty życia. Pojedyncza ewentualna podwyżka stóp o 0,25 pkt proc. to zazwyczaj kilkadziesiąt złotych miesięcznie przy typowym kredycie mieszkaniowym — ale kilka ruchów z rzędu już bardziej obciąża domowy budżet. To uproszczenie, nie prognoza.
- Jeśli kupujesz nieruchomość, sprawdź terminy w umowie przedwstępnej: czy masz wystarczająco czasu na decyzję kredytową, wycenę i ewentualne uzupełnienia dokumentów.
- Pełne dane CPI za wrzesień (14 października) i komunikaty przed listopadowym posiedzeniem warto śledzić spokojnie — jako kontekst, a nie jako codzienny sygnał do zmiany planów.
Masz zmienną stopę
- Październikowa decyzja RPP sama w sobie nie podnosi Twojej marży ani stopy referencyjnej NBP. Twoja rata wynika z umowy: wskaźnika i marży.
- Śledź harmonogram aktualizacji oprocentowania w swoim banku. Przy wskaźnikach aktualizowanych częściej (np. miesięcznie) rata może reagować szybciej na zmiany rynkowe niż przy aktualizacji co 3 lub 6 miesięcy.
- Jeśli rata zaczyna mocno obciążać budżet, rozważ spokojnie: nadpłatę, aneks na okresowo stałą stopę (jeśli bank oferuje) albo refinansowanie — zawsze po porównaniu całkowitego kosztu, nie tylko samej raty na dziś.
Kończy się stała stopa lub myślisz o refinansowaniu
- Przed końcem okresu stałego oprocentowania bank zwykle przedstawi warunki na kolejny etap. Porównaj propozycję „swojego” banku z ofertami konkurencji — różnice bywają większe niż sama zmiana stóp NBP.
- Przy refinansowaniu bank ponownie policzy zdolność i zastosuje aktualny cennik. W otoczeniu wyższych oczekiwań co do przyszłych stóp oferty stałej stopy mogą być droższe niż jeszcze latem.
- Nie kieruj się wyłącznie nagłówkami o „możliwej podwyżce w listopadzie”. Prezes NBP zastrzegł, że jej nie przewiduje, ale jej też nie wykluczył. Decyzję o refinansowaniu warto oprzeć na konkretnych liczbach z kilku banków, a nie na jednym scenariuszu z mediów.
Podsumowanie
RPP w październiku nie zmieniła stóp — referencyjna pozostaje na 3,75% — mimo że inflacja CPI we wrześniu wzrosła do 4,0%, głównie przez paliwa. To sygnał ostrożności, a nie automatyczna podwyżka Twojej raty. Ważniejsze od jednego posiedzenia są kolejne dane (w tym pełne CPI za wrzesień), efekty programu CPN oraz listopadowa projekcja NBP na posiedzeniu 3–4 listopada.
Jeśli planujesz kredyt w Koninie, Turku, Kole lub Słupcy, sensowny krok na dziś to porównanie aktualnych ofert i policzenie raty z zapasem — bez paniki i bez odkładania wszystkiego „na wieczne czekanie na idealną decyzję RPP”.
Od 2007 roku pomagam klientom z Konina, Turku, Koła i Słupcy porównać oferty kredytów hipotecznych i spokojnie przygotować się do wniosku. Jeśli chcesz omówić swoją sytuację — bez zobowiązań — zapraszam na bezpłatną konsultację: telefon 604 541 912 albo formularz kontaktowy.
Stan na 12 października 2026 r. Informacje mają charakter edukacyjny i nie stanowią porady finansowej ani rekomendacji.
Źródła
- BANK.pl — „Wszystkie stopy procentowe na niezmienionym poziomie, październik ‘26” (07.10.2026)
- ING Serwis Ekonomiczny — „RPP pozostaje cierpliwa. W październiku stopy procentowe bez zmian.” (07.10.2026)
- WNP.pl — „Inflacja z dużym wzrostem. Najnowsze dane GUS” (30.09.2026)
- Money.pl — „Inflacja przekroczyła cel. Szef NBP zabrał głos” (08.10.2026)
- WNP.pl — „Glapiński: nie zanosi się na podwyżkę stóp procentowych w listopadzie” (08.10.2026)
- Ministerstwo Finansów — „Rząd wspiera Polaków. Rusza kolejna odsłona obniżki cen paliw w ramach programu CPN” (02.10.2026)
- Bankier.pl — „Oprocentowanie kredytów hipotecznych, zdolność kredytowa – podsumowanie III kw. 2026 r.” (29.09.2026)
- Interia Biznes — „Stopy procentowe w październiku. Jest decyzja Rady Polityki Pieniężnej”