Od kilku tygodni w moim biurze i przez telefon padają te same pytania: „Panie Pawle, czy mój kredyt sam przejdzie na POLSTR?”, „Czy bank przyśle mi aneks?”, „Czy WIBOR zniknie i rata się zmieni?”. Pośrednictwem kredytowym zajmuję się od 2007 roku, mam klientów z Konina, Turku, Koła, Słupcy i okolic, więc postanowiłem sprawdzić temat porządnie: w komunikatach KNF, Narodowej Grupy Roboczej (NGR), GPW Benchmark, u banków i w projekcie ustawy. Poniżej to, co ustaliłem (stan na 17 października 2026 r.). Linki do źródeł znajdziesz na końcu.
Krótka odpowiedź
Nie, Twój kredyt nie przejdzie na POLSTR automatycznie. Na dziś nie ma przepisu, który z mocy prawa podmieniłby WIBOR na POLSTR w istniejących umowach. Bank prawdopodobnie zaproponuje Ci aneks. Projekt ustawy Ministerstwa Finansów każe bankom złożyć taką ofertę. Przyjęcie aneksu ma być dobrowolne. Jeśli go nie podpiszesz, kredyt nadal będzie liczony od WIBOR. WIBOR 1M, 3M i 6M ma być publikowany do 31 grudnia 2036 r.
Harmonogram reformy: co już wiadomo na pewno
Najważniejsze daty potwierdzone w oficjalnych komunikatach:
- 18 maja 2026 r.: GPW Benchmark ogłosił zaprzestanie opracowywania WIBOR i WIBID w trybie uporządkowanej likwidacji. KNF wydała komunikat, że WIBOR 1M, 3M i 6M będzie publikowany do 31 grudnia 2036 r., a za dzień likwidacji przyjęto 1 stycznia 2037 r.
- 30 czerwca 2026 r.: Komitet Sterujący NGR zaktualizował Mapę Drogową reformy.
- 1 października 2026 r.: koniec publikacji WIBOR O/N.
- 22 grudnia 2026 r.: pierwszy dzień bez wyznaczania WIBOR 1Y (wskaźnik rzadko spotykany w hipotekach, ale warto wiedzieć).
- 31 grudnia 2026 r.: KNF oczekuje, że do tego dnia banki przestaną zawierać nowe umowy oparte na WIBOR.
- Od 1 stycznia 2027 r.: nowe kredyty o zmiennym oprocentowaniu tylko na POLSTR (w praktyce POLSTR 1M, 3M lub 6M Stopa Składana) albo na stałej lub okresowo stałej stopie.
Krótko o samym wskaźniku. POLSTR (Polish Short Term Rate) to następca WIRON-u w roli docelowego wskaźnika reformy. Liczy się go z rzeczywistych transakcji jednodniowych (overnight). W kredytach stosuje się „stopę składaną” z odczytów z ostatniego miesiąca, kwartału lub półrocza. W ofertach banków dominuje POLSTR 1M Stopa Składana, więc rata może się zmieniać co miesiąc, a nie co 3 czy 6 miesięcy jak przy WIBOR 3M/6M.
Aneks czy automat? Tu jest sedno sprawy
Automatyczna podmiana z mocy prawa jest na razie nieprzewidziana. W czerwcu 2026 r. dyrektor departamentu UKNF Michał Kruszka mówił w Sejmie, że „na ten moment” nie przewiduje się ustawowego zastąpienia WIBOR przez POLSTR w istniejących umowach. W związku z tym ustawowy spread korygujący „raczej nie będzie ustalany”. Według dostępnych informacji KNF i Komitet Stabilności Finansowej uznały, że ponad 10 lat do wygaszenia WIBOR wystarczy, by większość umów spokojnie się spłaciła lub zmieniła dobrowolnie.
Aneksy jako dobrowolna oferta banku. Projekt ustawy MF (UC132, skierowany do konsultacji pod koniec czerwca 2026 r.) przewiduje, że:
- bank ma w ciągu 9 miesięcy złożyć kredytobiorcy z WIBOR-em ofertę zmiany oprocentowania;
- oferta ma zawierać co najmniej wybór: stała stopa albo nowe zmienne oprocentowanie oparte na wskaźniku referencyjnym, docelowo POLSTR;
- według omówień projektu marża nie może wzrosnąć;
- przepis jest bezsankcyjny: brak zgody oznacza, że umowa dalej działa na WIBOR.
Ważne zastrzeżenia (niepewność):
- UC132 to wciąż projekt. Nie wiem, czy i w jakim kształcie zostanie uchwalony. Na dziś nie zmienia on żadnej umowy.
- Nie jest jasne, od kiedy liczyć 9 miesięcy. Prawnicy cytowani przez „Rzeczpospolitą” wskazują na 18 maja 2026 r. W wypowiedziach UKNF pojawia się 2027 rok. Zależy to od ostatecznego brzmienia ustawy i daty jej wejścia w życie.
- Rekomendacja NGR dla istniejących kredytów konsumenckich jeszcze nie powstała. Według relacji z 16 października 2026 r. jej przyjęcie planuje się na połowę 2027 r. Od niej zależy m.in., czy przy przejściu do POLSTR zostanie coś doliczone (np. korekta). Tego dziś nikt nie wie na pewno.
Co usłyszałem na infolinii ING
Sam mam kredyt na WIBOR w ING, więc zadzwoniłem na infolinię. Konsultant powiedział mi, że mój kredyt się nie zmienia, a WIBOR będzie publikowany jeszcze przez około 10 lat.
Porównałem to z oficjalnymi źródłami i wszystko się zgadza. Publikacja WIBOR 1M/3M/6M ma trwać do 31.12.2036 r., czyli od dziś trochę ponad 10 lat. ING na swojej stronie o wskaźnikach podaje, że w nowych umowach stosuje POLSTR 1M Stopa Składana (od 28 września 2026 r.), a przy istniejących umowach wymienia m.in. WIBOR 1M, 3M i 6M z adnotacją, że od 1 stycznia 2037 r. nie będą publikowane. Jedno uzupełnienie: „nic się nie zmienia” dotyczy samej umowy. Za kilka miesięcy możesz dostać z banku propozycję aneksu. To nie jest obowiązek, ale warto ją przeczytać na spokojnie.
Które banki mają już kredyty na POLSTR
Z komunikatów banków i przeglądów rynku (wrzesień–październik 2026 r.):
- PKO BP – od 3 września 2026 r. (pierwszy na rynku),
- Erste Bank Polska – od 26 września,
- ING Bank Śląski – od 28 września (zmienna i okresowo stała stopa),
- Bank Pekao i Bank Millennium – od 1 października,
- mBank – od 7 października wycofał WIBOR z nowych wniosków,
- według Business Insidera także BNP Paribas i VeloBank, a Alior zapowiadał start na początku listopada (do potwierdzenia).
Większość banków do końca 2026 r. pozwala jeszcze wybrać WIBOR, ale terminy są różne. Na przykład w Millennium umowę na WIBOR trzeba podpisać do 15 grudnia 2026 r., a w ING decyzja na WIBOR musi zapaść do 31 grudnia 2026 r. Jeśli jesteś w trakcie procesu, sprawdź terminy swojego banku.
Uwaga na marże. Przeglądy ofert z października pokazują, że część banków przy wejściu POLSTR podniosła marże lub oprocentowanie okresowo stałe (np. ING o 0,19 pp w wariantach promocyjnych). Niższy wskaźnik nie zawsze oznacza więc niższe oprocentowanie. Liczy się suma: wskaźnik + marża, a do tego RRSO, prowizja i ubezpieczenia.
POLSTR vs WIBOR dziś
Według GPW Benchmark (16 października 2026 r.):
- WIBOR 1M: 3,81%, WIBOR 3M: 3,88%, WIBOR 6M: 3,97%,
- POLSTR 1M Stopa Składana: 3,533%, POLSTR 3M Stopa Składana: 3,552%.
Sam wskaźnik POLSTR jest więc dziś o ok. 0,3–0,35 pp niższy od WIBOR 3M. Nie znaczy to, że tak będzie zawsze. POLSTR ma krótką historię, a w kredytach detalicznych dopiero się pojawia.
Nowość w moim kalkulatorze: wskaźnik POLSTR
Do mojego kalkulatora kredytowego dodałem wskaźnik POLSTR. To mój pomysł: chciałem, żeby klient od razu widział trzy warianty obok siebie. Z tego, co widzę, inne kalkulatory tego nie mają.
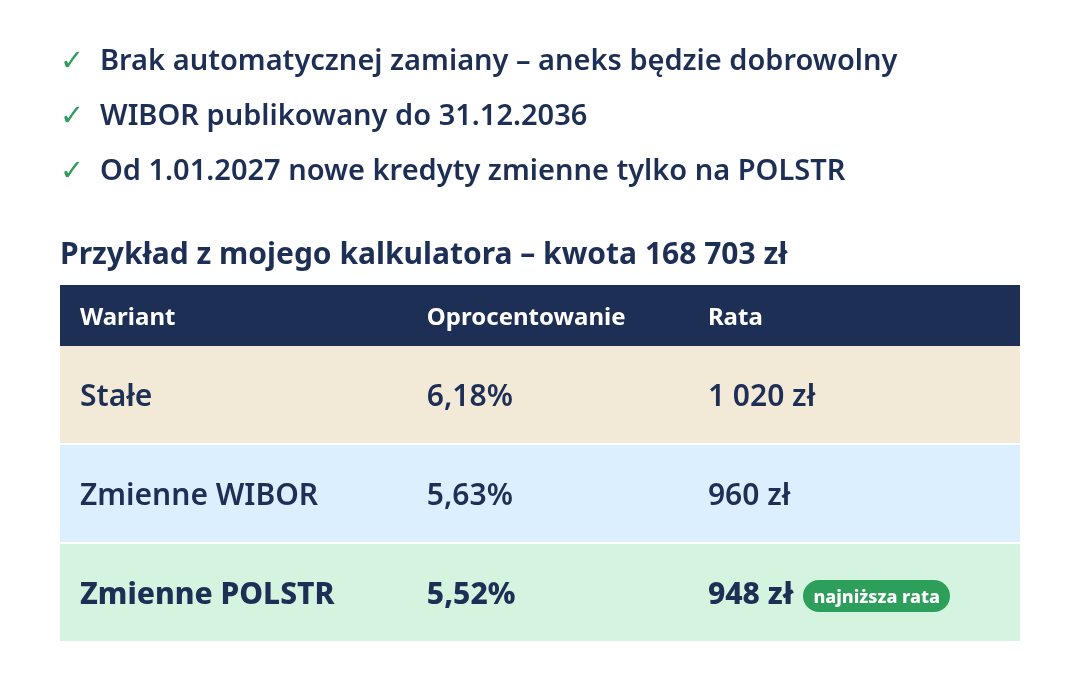
Przykład z kalkulatora, kwota kredytu 168 703 zł:
| Wariant | Oprocentowanie | Rata | Liczba ofert |
|---|---|---|---|
| Stałe | 6,18% | ok. 1 020 zł | 9 |
| Zmienne – WIBOR | 5,63% | ok. 960 zł | 9 |
| Zmienne – POLSTR | 5,52% | ok. 948 zł | 5 |
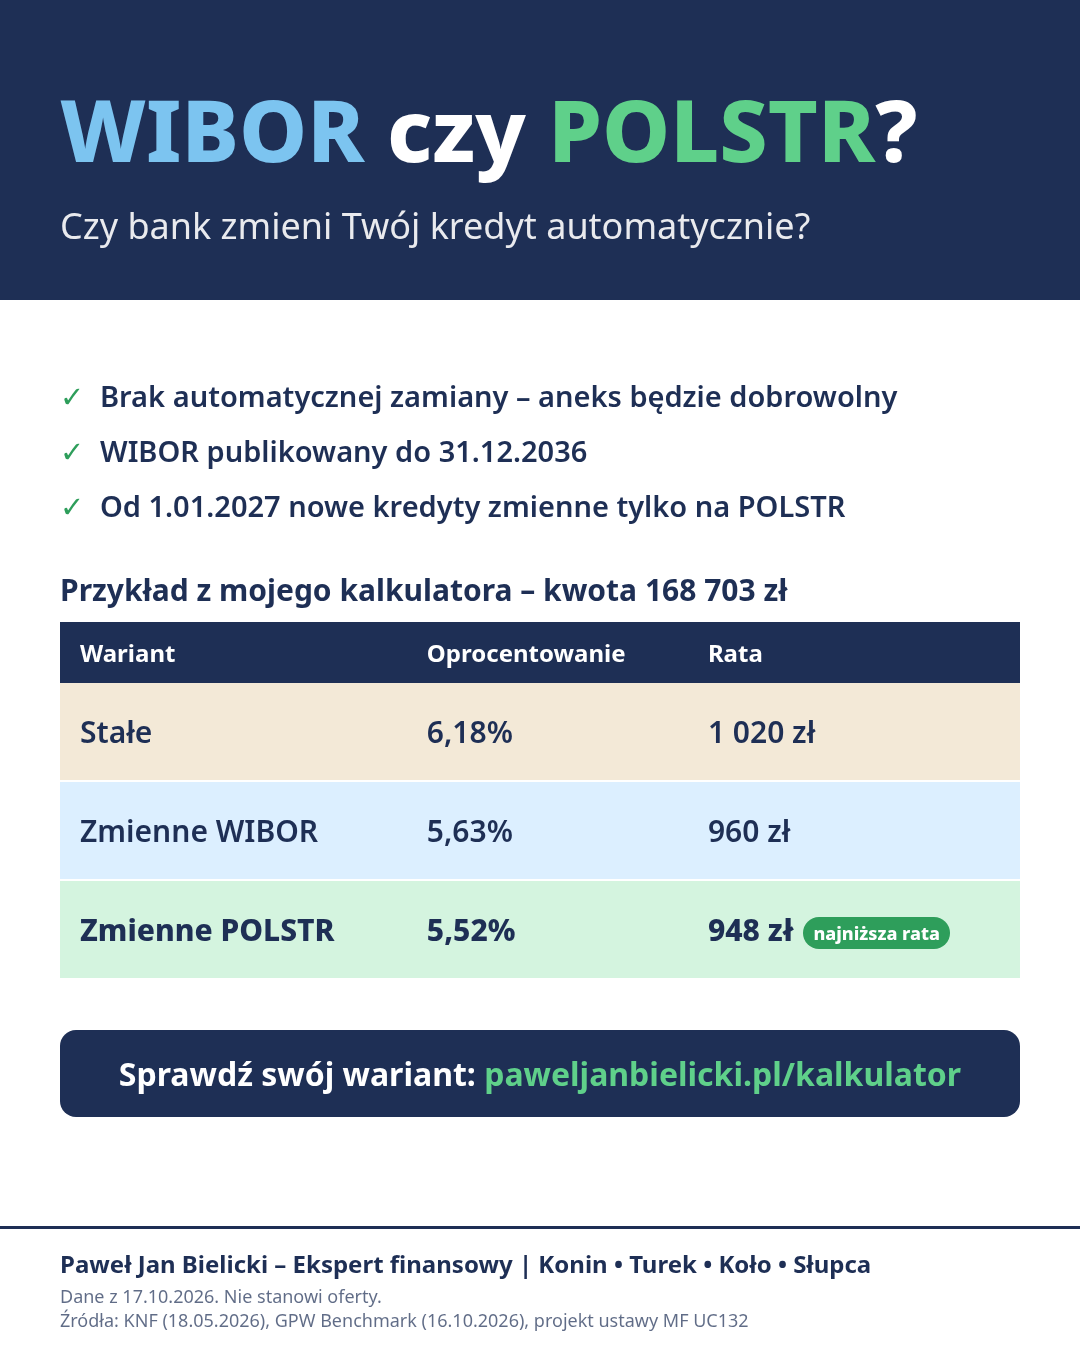
Zmienne na POLSTR wychodzi dziś najtaniej: ok. 12 zł miesięcznie mniej niż na WIBOR i ok. 72 zł mniej niż na stałej stopie. Różnica w oprocentowaniu (0,11 pp) jest jednak wyraźnie mniejsza niż różnica samych wskaźników (ok. 0,33 pp). To potwierdza, że część „zysku” zjadają wyższe marże. Ofert na POLSTR jest też na razie mniej (5 wobec 9).
Otwarte pytanie: jak POLSTR zachowa się w czasie? Nie wiemy, jak będzie reagował na zmiany stóp NBP i napięcia na rynku. Miesięczna aktualizacja oznacza, że rata szybciej spadnie przy obniżkach, ale też szybciej wzrośnie przy podwyżkach. Uczciwie mówię: tego nie da się dziś przesądzić.
Refinansowanie na POLSTR – okazja?
Skoro aneks we własnym banku ma być dobrowolny, a jego warunki nie są znane, nasuwa się inne pytanie: czy nie przenieść kredytu do innego banku, od razu na POLSTR albo na stałą stopę? Od 2027 r. każdy kredyt refinansowy będzie i tak na POLSTR lub na stałej stopie.
Może to mieć sens, jeśli nowy bank da niższą marżę niż obecna, a koszty przeniesienia (prowizja, wycena, ubezpieczenia, opłaty sądowe, ewentualne cross-selle) nie zjedzą oszczędności. Trzeba to policzyć indywidualnie, z realną ofertą w ręku. Czy będzie to dobra okazja dla wielu osób? Czas pokaże. Warto jednak już dziś znać swoje liczby.
FAQ – najczęstsze pytania
Czy mój kredyt na WIBOR automatycznie przejdzie na POLSTR?
Nie. Na dziś nie ma przepisu, który by to zrobił z mocy prawa. Umowa działa na WIBOR, dopóki jest on publikowany (do 31.12.2036 r.), chyba że sam podpiszesz aneks.
Czy muszę podpisać aneks, jeśli bank go przyśle?
Według projektu ustawy UC132 nie. Oferta ma być dobrowolna, a odmowa niczego nie zmienia. Projekt nie jest jeszcze uchwalony.
Co jeśli mój kredyt kończy się po 2036 roku?
To najmniej wyjaśniony obszar. Umowy zawierane po wejściu rozporządzenia BMR mają klauzule na wypadek zaprzestania publikacji wskaźnika. Projekt UC132 przewiduje też podstawę prawną do zastosowania zamiennika z korektą, ale tylko po wydaniu odpowiedniego rozporządzenia, a takiego dziś nie ma. Do 2036 r. jest jednak sporo czasu, a po drodze pojawią się oferty aneksów.
Czy POLSTR zawsze będzie niższy od WIBOR?
Nie ma takiej gwarancji. Dziś jest niższy o ok. 0,3 pp, ale banki częściowo rekompensują to wyższą marżą.
Jak często zmienia się rata przy POLSTR 1M?
Co miesiąc. Tak opisuje to m.in. ING: harmonogram aktualizowany jest co miesiąc.
Czy mogę jeszcze wziąć kredyt na WIBOR?
Tylko do końca 2026 r., i to w zależności od terminów danego banku. Część banków (np. mBank) już tego nie oferuje.
Podsumowanie i zaproszenie
Spokojnie: nikt nie zmieni Ci kredytu bez Twojej zgody, a WIBOR zostaje z nami do końca 2036 r. Jeśli bank przyśle aneks, nie podpisuj go w ciemno. Porównaj marżę, sposób liczenia wskaźnika, ewentualną korektę i symulację raty.
Sprawdź swój wariant w moim kalkulatorze z POLSTR, a jeśli chcesz, żebym przeanalizował Twój kredyt, aneks lub opłacalność refinansowania, skontaktuj się ze mną przez paweljanbielicki.pl. Pomagam klientom z Konina, Turku, Koła, Słupcy i całej okolicy.
Paweł Jan Bielicki – Agent pośrednika kredytu hipotecznego, nr w rejestrze KNF: RHA0020770, działający w imieniu EXPANDER ADVISORS Sp. z o.o. (RPH000035). Artykuł ma charakter informacyjny i nie stanowi oferty ani porady prawnej. Stan prawny i dane rynkowe na 17.10.2026 r.
Źródła
- KNF – Zaprzestanie opracowywania Terminów Fixingowych 1M, 3M, 6M WIBOR® – 31 grudnia 2036 roku: https://www.knf.gov.pl/komunikacja/komunikaty?articleId=98239&p_id=18
- KNF – Wskaźniki referencyjne (stanowisko KS NGR): https://intranet.knf.gov.pl/dla_rynku/Wskazniki_referencyjne?articleId=98285&p_id=18
- ZBP – Aktualizacja Mapy Drogowej reformy wskaźników referencyjnych: http://www.zbp.pl/aktualnosci/wydarzenia/aktualizacja-mapy-drogowej-reformy-wskaznikow-referencyjnych
- GPW Benchmark – strona główna (wartości WIBOR i POLSTR): https://gpwbenchmark.pl/
- GPW Benchmark – Zaprzestanie opracowywania niektórych Terminów Fixingowych: https://gpwbenchmark.pl/aktualnosci_czytaj?cmn_id=2660
- BANK.pl – UKNF o zamianie WIBOR na POLSTR z mocy prawa: https://bank.pl/uknf-o-zamianie-wskaznika-wibor-na-polstr-w-umowach-z-mocy-prawa/
- BANK.pl – Oferty zamiany WIBOR w umowach (projekt UC132): https://bank.pl/oferty-zamiany-wibor-w-umowach-maja-przyspieszyc-dobrowolna-konwersje-wskaznikow-referencyjnych/
- BANK.pl – Przedstawiciele NGR o przebiegu reformy: https://bank.pl/przedstawiciele-ngr-o-przebiegu-reformy-wskaznikow-referencyjnych/
- Bankier.pl – Koniec WIBOR-u w nowych umowach: https://www.bankier.pl/wiadomosc/Koniec-WIBOR-u-w-nowych-umowach-Ministerstwo-Finansow-szykuje-zmiany-w-prawie-9155527.html
- Rzeczpospolita – Kredytobiorcy dostaną propozycje odejścia od WIBOR-u: https://www.rp.pl/konsumenci/art44673111-kredytobiorcy-dostana-propozycje-odejscia-od-wibor-u
- CHF24 – Aneks WIBOR–POLSTR (wypowiedź T. Białka z 16.10.2026): https://chf24.pl/aneks-wibor-polstr-marza-spread-roszczenia-co-sprawdzic/
- ING – Wskaźniki referencyjne: https://www.ing.pl/indywidualni/kredyty-i-pozyczki/kredyt-hipoteczny/wskazniki-referencyjne
- ING – informacja prasowa o kredytach na POLSTR: https://media.ing.pl/informacje-prasowe/926/pr/877142/ing-z-oferta-kredytow-hipotecznych-opartych-na-polstr
- Fundacja oHipotece – Banki wprowadzają POLSTR: https://ohipotece.pl/banki-wprowadzaja-polstr-do-kredytow-hipotecznych/
- Business Insider – POLSTR zastępuje WIBOR: https://businessinsider.com.pl/poradnik-finansowy/kredyty/polstr-zastepuje-wibor-w-kredytach-mieszkaniowych-co-to-oznacza-dla-klientow/vy1z6jw
- bnbn.pl – Hipoteki z POLSTR, banki podnoszą marże: https://bnbn.pl/hipoteki-polstr-banki-podnosza-marze/
- Mobilbank.pl – POLSTR zamiast WIBOR: https://mobilbank.pl/polstr-zamiast-wibor-co-zmieni-sie-w-ratach-kredytu/