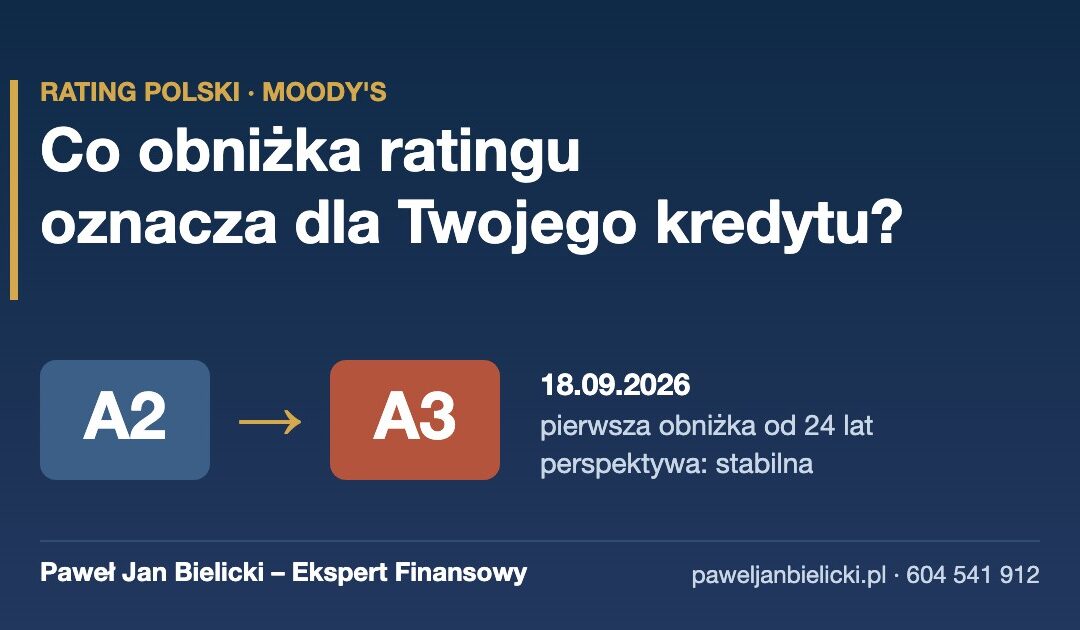
18 września 2026 r. agencja Moody’s obniżyła rating Polski z A2 do A3. Dla osób, które mają kredyt albo dopiero go planują, to nie jest powód do paniki. Warto jednak wiedzieć, co ta decyzja oznacza i gdzie może pośrednio odbić się na kosztach finansowania.
W tym artykule wyjaśniam krótko, co się stało, dlaczego i czy powinno to zmienić Twoje decyzje kredytowe.
Czym jest rating i dlaczego ta decyzja jest wyjątkowa
Rating to ocena wiarygodności kredytowej państwa. Mówi inwestorom, jak bezpiecznie jest pożyczać Polsce pieniądze. Im niższa ocena, tym wyższego oprocentowania mogą oczekiwać inwestorzy za kupowanie polskiego długu.
Moody’s utrzymywał ocenę A2 od 2002 roku, czyli przez 24 lata. To pierwsza w historii obniżka ratingu Polski przez tę agencję. Jednocześnie perspektywa ratingu zmieniła się z negatywnej na stabilną. Oznacza to, że agencja ocenia ryzyka jako zrównoważone i obecnie nie sygnalizuje kolejnej zmiany.
Ważny kontekst: po tej decyzji ocena Moody’s zrównała się z ocenami dwóch pozostałych dużych agencji (Fitch: A- z perspektywą negatywną, S&P: A- z perspektywą stabilną). Polska nadal jest w kategorii inwestycyjnej, trzy stopnie powyżej jej najniższego poziomu (Baa3).
Dlaczego Moody’s obniżył ocenę
Powodem są finanse publiczne, a nie słabość gospodarki. Agencja wskazuje na trzy rzeczy:
- Wysoki deficyt, prognozowany na ok. 7% PKB zarówno w 2026, jak i w 2027 roku.
- Szybko rosnący dług sektora instytucji rządowych i samorządowych: według prognozy Moody’s z 59,7% PKB w 2025 r. do 68,9% PKB w 2027 r.
- Rosnące koszty obsługi długu, czyli coraz wyższe odsetki płacone przez państwo.
Na wydatki naciskają przede wszystkim obronność i wydatki socjalne. Agencja zwraca też uwagę, że przed wyborami parlamentarnymi w 2027 roku trudno będzie o szybkie cięcia.
Jednocześnie Moody’s prognozuje wzrost PKB o 3,7% w 2026 r. i 3,2% w 2027 r. Gospodarka ma się dobrze, a problemem jest budżet.
Czy to podniesie raty kredytów?
Bezpośrednio nie. Obniżka ratingu nie zmienia automatycznie ani WIBOR-u, ani marży w Twojej umowie. Wpływ może być jedynie pośredni i zależy od rodzaju oprocentowania.
Kredyt ze zmiennym oprocentowaniem
Rata zależy od wskaźnika referencyjnego (WIBOR, a w nowych umowach coraz częściej POLSTR; od 1 stycznia 2027 r. nowe kredyty nie będą już oparte na WIBOR, który dla istniejących umów będzie publikowany do końca 2036 r.). Wskaźnik ten zależy głównie od stóp procentowych ustalanych przez RPP i od oczekiwań co do inflacji. Rating nie jest tu głównym czynnikiem.
Kredyt z okresowo stałym oprocentowaniem
Banki wyceniają stałą stopę na kilka lat w oparciu o rynkowe stopy długoterminowe (stawki swap, IRS), które są powiązane z rentownością obligacji skarbowych. Jeśli inwestorzy zażądają wyższej premii za ryzyko Polski, oferty stałej stopy mogą z czasem lekko podrożeć.
Na razie bez gwałtownych ruchów
Decyzja nie była dużym zaskoczeniem, bo perspektywa ratingu była negatywna od września 2025 r., choć część ekonomistów spodziewała się raczej utrzymania oceny. Nie należy więc oczekiwać skokowej zmiany ofert bankowych z dnia na dzień.
Co to oznacza w praktyce
Planujesz kredyt hipoteczny. Sama zmiana ratingu nie jest powodem, by odkładać decyzję. Ważniejsze są Twoja zdolność kredytowa, wkład własny i wybór między stałą a zmienną stopą. Jeśli zależy Ci na przewidywalnej racie, warto porównać aktualne oferty stałej stopy w kilku bankach.
Masz kredyt ze zmienną stopą. Rating sam w sobie nie zmieni Twojej raty. Kluczowe będą kolejne decyzje RPP i inflacja.
Kończy Ci się okres stałej stopy albo myślisz o refinansowaniu. To dobry moment, by sprawdzić, czy obecna marża i oprocentowanie są nadal konkurencyjne. Różnice między bankami potrafią być większe niż jakikolwiek efekt zmiany ratingu.
Podsumowanie
Obniżka ratingu to sygnał ostrzegawczy dla finansów państwa, ale nie powód do nerwowych ruchów przy kredycie. Dla Twojej raty ważniejsze są stopy RPP, inflacja i to, jaką ofertę wybierzesz. A tu różnice między bankami bywają naprawdę duże.
Jeśli zastanawiasz się, czy wybrać stałą czy zmienną stopę albo czy refinansowanie może obniżyć Twoją ratę, porozmawiajmy. Od 2007 roku pomagam klientom z Konina, Turku, Koła i Słupcy porównać oferty banków i wybrać rozwiązanie dopasowane do ich sytuacji.
Umów bezpłatną konsultację: zadzwoń pod numer 604 541 912 lub napisz przez formularz kontaktowy na stronie.
Stan na 26 września 2026 r. Informacje mają charakter edukacyjny i nie stanowią porady finansowej ani rekomendacji.
Źródła
- Ministerstwo Finansów: Agencja ratingowa Moody’s obniżyła rating Polski
- Bankier.pl: Cios w rating Polski. Moody’s obniżył ocenę do A3
- PolsatNews.pl: Moody’s obniżył rating Polski. Domański tłumaczy, opozycja oburzona
- Polski Przemysł: Rating Polski obniżony. Z czego wynika decyzja Moody’s?
- Obserwator Gospodarczy: Moody’s obniża rating Polski pierwszy raz od 24 lat
- Executive Magazine: Agencja ratingowa Moody’s obniżyła rating Polski