Jeszcze na początku września POLSTR był dla większości osób nowinką z bankowych komunikatów. Dziś to już codzienność. W ciągu pięciu tygodni na nowy wskaźnik przeszło w nowych kredytach hipotecznych kilka dużych banków, a w środę, 7 października, dołączy do nich mBank. W tym samym czasie inflacja wzrosła do 4%, a Rada Polityki Pieniężnej zbiera się 6–7 października.
Jeśli chcesz najpierw przypomnieć sobie, czym POLSTR różni się od WIBOR, zajrzyj do mojego wcześniejszego wpisu WIBOR znika, wchodzi POLSTR. Co to naprawdę oznacza dla Twojej raty. Tutaj skupiam się na tym, co zmieniło się od tamtej pory i na co warto zwrócić uwagę, jeśli właśnie składasz wniosek o kredyt.
Które banki oferują już kredyty na POLSTR?
Wszystkie poniższe banki wybrały ten sam wskaźnik: POLSTR 1M Stopa Składana. Oprocentowanie to suma tego wskaźnika i marży banku.
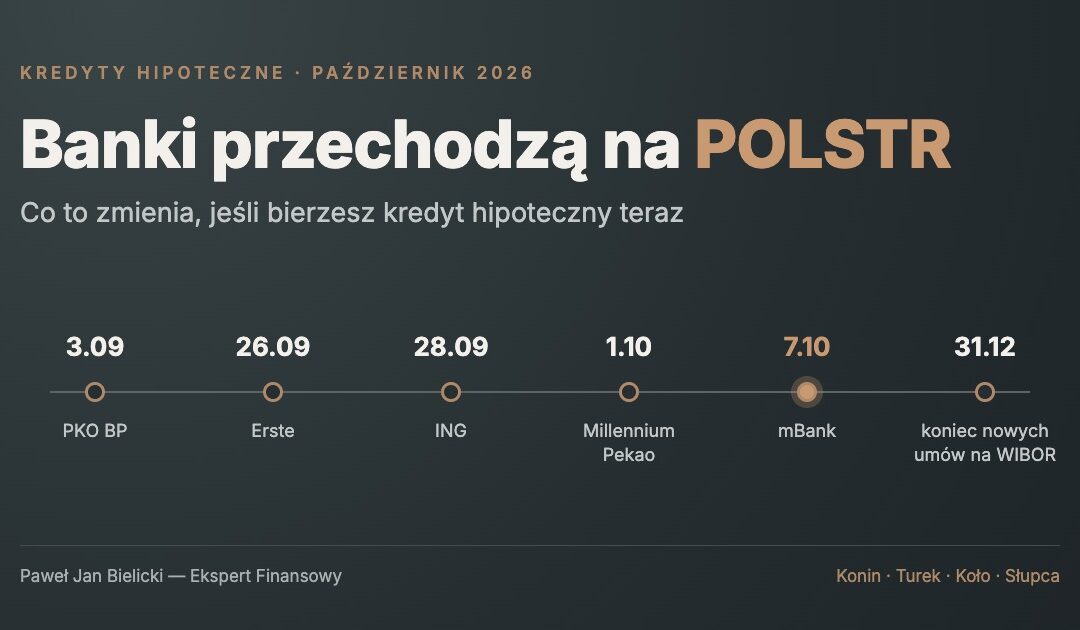
- PKO BP i PKO Bank Hipoteczny, od 3 września 2026 r. Pierwsze na rynku. W nowych kredytach ze zmienną stopą POLSTR zastąpił WIBOR 6M.
- Erste Bank Polska, od 26 września 2026 r. POLSTR zastąpił WIBOR 3M w kredytach ze zmienną stopą, a także w kredytach z okresowo stałą stopą po zakończeniu 5-letniego okresu stałego oprocentowania.
- ING Bank Śląski, od 28 września 2026 r. Wcześniej bank stosował WIBOR 1M. Można wybrać oprocentowanie zmienne albo stałe na 5 lat.
- Bank Millennium, od 1 października 2026 r. Bank oferuje kredyty ze stałą stopą przez pierwsze 5 lat. Jeżeli po tym czasie strony nie ustalą nowej stałej stopy, oprocentowanie zmienne będzie liczone od POLSTR 1M Stopa Składana.
- Bank Pekao, od 1 października 2026 r. Nowa oferta obejmuje mieszkaniowy kredyt hipoteczny, kredyt budowlano-hipoteczny oraz rodzinny kredyt mieszkaniowy, zarówno ze zmienną stopą, jak i po zakończeniu okresu stałej stopy.
- mBank, od 7 października 2026 r. Do kredytów z wniosków złożonych do 6 października włącznie bank zastosuje jeszcze WIBOR 3M, a od 7 października już POLSTR.
Pozostałe banki mają na zmianę niewiele czasu. Komisja Nadzoru Finansowego oczekuje, że do 31 grudnia 2026 roku kredytodawcy przestaną zawierać nowe umowy oparte na WIBOR. Sam WIBOR 1M, 3M i 6M będzie publikowany do 31 grudnia 2036 roku, czyli jeszcze przez wiele lat dla umów już zawartych.
Co to zmienia, jeśli składasz wniosek teraz?
O wskaźniku decyduje termin, a każdy bank ustala go po swojemu
To, czy dostaniesz kredyt na WIBOR, czy na POLSTR, zależy od daty złożenia wniosku albo wydania formularza informacyjnego. W mBanku granicą jest złożenie wniosku do 6 października włącznie. W Erste decydował formularz informacyjny z WIBOR 3M otrzymany do 25 września, a w PKO formularz wydany do 2 września. Jeżeli jesteś w trakcie procedury, warto sprawdzić w dokumentach, który wskaźnik został w nich wpisany.
Nie zachęcałbym jednak do pośpiechu tylko po to, żeby „załapać się” na WIBOR. Sam wskaźnik nie przesądza o tym, czy kredyt będzie tańszy.
Liczy się całe oprocentowanie, a nie sam wskaźnik
Według GPW Benchmark na 2 października POLSTR 1M Stopa Składana wynosił około 3,55%, a WIBOR 1M 3,80%, WIBOR 3M 3,85% i WIBOR 6M 3,91%. POLSTR jest więc obecnie niższy o mniej więcej 0,25–0,36 punktu procentowego. Brzmi to korzystnie, ale banki przy zmianie wskaźnika ustalają nowe marże i nie da się ich wprost porównać z poprzednimi.
Prosty przykład, czysto ilustracyjny: kredyt z marżą 1,80 pp. na WIBOR 3M (3,85%) daje oprocentowanie 5,65%. Kredyt z marżą 2,10 pp. na POLSTR (3,55%) daje dokładnie te same 5,65%. Wyższa marża nie musi więc oznaczać droższego kredytu, a niższy wskaźnik nie gwarantuje tańszego.
Pierwsze doświadczenia z rynku pokazują, że bywa różnie. W PKO BP marża po zmianie wzrosła w większości przypadków o około 0,1 pp., ale całe oprocentowanie zmienne wyszło o około 0,2 pp. niższe niż w sierpniu. W Erste, według wyliczeń serwisu Subiektywnie o finansach, marża w przykładzie reprezentatywnym wzrosła z 1,95% do 2,4%, więc niższy wskaźnik w dużej mierze się zniwelował. Dlatego przy porównywaniu ofert najlepiej patrzeć na całkowite oprocentowanie, RRSO i całkowity koszt kredytu.
Rata może się zmieniać co miesiąc
W bankach, które opisały szczegóły nowej oferty (PKO BP, Erste, ING), oprocentowanie i harmonogram spłat są aktualizowane co miesiąc, a nie co 3 czy 6 miesięcy jak przy WIBOR 3M lub 6M. W praktyce oznacza to częstsze, zwykle mniejsze zmiany raty. Dobrze jest mieć w domowym budżecie niewielki zapas na takie wahania.
Stała stopa wyraźnie podrożała
Równolegle zmieniają się ceny kredytów ze stałą stopą. Według październikowego zestawienia Bankier.pl stałe oprocentowanie w ING wzrosło od początku września o 0,54 pp. (do 6,31–6,36%), a w mBanku o 0,18–0,29 pp. Banki wyceniają w ten sposób rosnące ryzyko podwyżek stóp. Stała stopa nadal daje przewidywalność raty przez 5 lat, ale warto ją porównywać z wariantem zmiennym na aktualnych, a nie wrześniowych cennikach.
Inflacja 4% i posiedzenie RPP: dlaczego to ma znaczenie
Według szybkiego szacunku GUS inflacja we wrześniu wyniosła 4,0% rok do roku, wobec 3,4% w sierpniu. Głównym powodem były paliwa, które podrożały o 36,1% w ciągu roku. To pierwszy od czerwca 2025 roku odczyt powyżej górnej granicy dopuszczalnych wahań wokół celu NBP (2,5% ± 1 pkt proc.).
Stopa referencyjna NBP wynosi 3,75% od 5 marca 2026 roku. Najbliższe posiedzenie RPP odbędzie się 6–7 października, a decyzji można się spodziewać w środę, 7 października. Członek Rady Ludwik Kotecki powiedział 1 października w TVN24: „Myślę, że będziemy zmuszeni (…) zaostrzyć politykę pieniężną”. Dodał, że jego zdaniem podwyżka nastąpi raczej w listopadzie i będzie to raczej standardowe 0,25 pkt proc. To jednak opinia jednego członka Rady, a nie decyzja. Wielu ekonomistów spodziewa się, że w październiku stopy pozostaną bez zmian.
Dla osób z kredytem na POLSTR z miesięczną aktualizacją oznacza to tyle, że ewentualne zmiany stóp, zarówno w górę, jak i w dół, będą widoczne w racie częściej niż przy WIBOR 6M. Już we wrześniu pisałem o tym, że zdolność kredytowa spadła. Podwyżka stóp mogłaby ją dodatkowo obniżyć, dlatego warto liczyć ratę z pewnym zapasem.
Spłacasz kredyt na WIBOR? Na razie nic się nie zmienia
Zmiana wskaźnika dotyczy nowych umów. Kredyty już spłacane na WIBOR nie są automatycznie przestawiane na POLSTR, a WIBOR będzie publikowany do końca 2036 roku. Nie musisz teraz niczego podpisywać ani zgłaszać w banku tylko dlatego, że bank zmienił ofertę dla nowych klientów. Warto natomiast uważnie czytać korespondencję z banku i zachować ją na przyszłość. Więcej o propozycjach zmian istniejących umów przeczytasz w artykule: aneks z WIBOR na POLSTR.
Na co warto zwrócić uwagę przed podpisaniem umowy?
- Zapytaj, który wskaźnik obowiązuje w Twojej ofercie i do kiedy bank przyjmuje jeszcze wnioski na starych zasadach.
- Poproś o symulację raty w wariancie zmiennym (na POLSTR) i stałym, na aktualnych cennikach.
- Porównuj oferty po RRSO i całkowitym koszcie, a nie po samej marży czy samym wskaźniku.
- Sprawdź, co się stanie po okresie stałej stopy, czyli jaki wskaźnik i jaka marża będą wtedy obowiązywać.
- Zostaw zapas w budżecie na comiesięczne zmiany raty i ewentualny wzrost stóp.
- Nie podejmuj decyzji pod presją czasu. Oferty zmieniają się teraz wyjątkowo często.
Jeśli chcesz wstępnie sprawdzić, na jaką kwotę kredytu możesz liczyć, skorzystaj z kalkulatora na mojej stronie. Pamiętaj, że wynik jest orientacyjny, a ostateczną decyzję zawsze podejmuje bank.
Najczęściej zadawane pytania
Czy mój obecny kredyt na WIBOR zostanie zamieniony na POLSTR?
Nie automatycznie. Banki wprowadzają POLSTR do nowych umów, a WIBOR będzie publikowany do 31 grudnia 2036 roku. Na tym etapie nie musisz podejmować żadnych działań.
Czy kredyt na POLSTR jest tańszy niż na WIBOR?
Niekoniecznie. POLSTR jest obecnie niższy od WIBOR o około 0,3 pp., ale banki ustalają przy tej okazji nowe marże. O koszcie decyduje całe oprocentowanie, RRSO i całkowity koszt kredytu.
Do kiedy można jeszcze dostać kredyt na WIBOR?
To zależy od banku. W bankach, które już przeszły na POLSTR, nowe wnioski są rozpatrywane na nowym wskaźniku. Pozostałe banki, zgodnie z oczekiwaniem KNF, powinny przestać zawierać nowe umowy na WIBOR do końca 2026 roku.
Podsumowanie
Przejście z WIBOR na POLSTR w nowych kredytach hipotecznych przyspieszyło. PKO BP, Erste, ING, Millennium i Pekao już stosują nowy wskaźnik, a od 7 października dołączy mBank. Jeżeli bierzesz kredyt teraz, najważniejsze są trzy rzeczy: termin, od którego bank stosuje POLSTR, porównywanie całego oprocentowania zamiast samego wskaźnika oraz zapas w budżecie na częstsze zmiany raty i możliwe podwyżki stóp. Jeśli już spłacasz kredyt na WIBOR, Twoja umowa na razie się nie zmienia.
Porozmawiajmy o Twoim kredycie
Od 2007 roku pomagam klientom z Konina, Turku, Koła i Słupcy w wyborze kredytu hipotecznego. Jeśli zastanawiasz się, czy w obecnej sytuacji lepsza będzie dla Ciebie stała, czy zmienna stopa, albo chcesz porównać oferty oparte już na POLSTR, zapraszam na bezpłatną konsultację. Zadzwoń pod numer 604 541 912 lub napisz przez formularz kontaktowy. Wspólnie sprawdzimy, które rozwiązanie najlepiej pasuje do Twojej sytuacji.
Stan na 5 października 2026 r. Informacje mają charakter edukacyjny i nie stanowią porady finansowej ani rekomendacji.
Źródła
- PKO Bank Hipoteczny: Od 3 września 2026 r. PKO Bank Polski i PKO Bank Hipoteczny jako pierwsze banki w Polsce będą oferowały nowe kredyty hipoteczne o zmiennym oprocentowaniu opartym na wskaźniku z rodziny POLSTR
- Rzeczpospolita: POLSTR zamiast WIBOR w kredytach hipotecznych. Co zmieni się dla klientów
- Business Insider Polska: Hipoteki PKO BP już z indeksem POLSTR, WIBOR w odstawkę. Sprawdziliśmy, czy to się opłaca
- Erste Bank Polska: Erste Bank Polska wprowadza POLSTR do oferty nowych kredytów hipotecznych
- Bankier.pl: Nowe hipoteki już z POLSTR. Erste Bank Polska zmienia zasady oprocentowania
- Subiektywnie o finansach: Kolejny bank wprowadził kredyty na POLSTR. Ale czy są tańsze?
- ING Bank Śląski: ING z ofertą kredytów hipotecznych opartych na POLSTR
- Rzeczpospolita: ING Bank Śląski wprowadza kredyty hipoteczne oparte na POLSTR. To drugi bank na rynku
- BANK.pl: Bank Millennium wprowadził POLSTR do oferty kredytów hipotecznych
- Bankowe Sprawy: POLSTR 1M w Banku Millennium – co zmienia w hipotekach?
- Bank Pekao: Bank Pekao S.A. wprowadza nową ofertę kredytów hipotecznych opartą o wskaźnik referencyjny POLSTR 1M Stopa Składana
- Bankier.pl: WIBOR odchodzi, POLSTR wchodzi. Bank Pekao uruchamia nową ofertę hipotek
- mBank: Wskaźniki referencyjne
- Parkiet: mBank przechodzi na POLSTR. WIBOR znika z nowych hipotek
- Bankier.pl: Promocje kredytów hipotecznych – październik 2026 r.
- GPW Benchmark: bieżące wartości WIBOR i POLSTR
- Bankier.pl: WIBOR – Stopy procentowe
- KNF: Zaprzestanie opracowywania Terminów Fixingowych 1M, 3M, 6M WIBOR® – 31 grudnia 2036 roku
- Bankier.pl: Koniec WIBOR-u coraz bliżej. KNF ma oczekiwania od firm
- GUS: Wskaźniki cen (szybki szacunek CPI we wrześniu 2026 r.)
- WNP.pl: Inflacja z dużym wzrostem. Najnowsze dane GUS
- Rzeczpospolita: Duży wzrost inflacji w Polsce. Są nowe dane GUS
- WNP.pl: NBP – informacja po posiedzeniu RPP w dniach 3–4 marca 2026 r.
- TVN24 Biznes: Ludwik Kotecki, członek RPP: będziemy zmuszeni zaostrzyć politykę pieniężną
- Biznes Wprost: Rosnąca inflacja wymusi podwyżkę stóp procentowych?
- Rankia Polska: Stopy procentowe październik 2026. Czy RPP podniesie stopy NBP?